Áreas de livre comércio na fronteira seguem com incentivos até 2073
Sete áreas de livre comércio da Amazônia têm regime fiscal especial desde 1989. Veja o que a reforma tributária mudou e quem pode comprar.

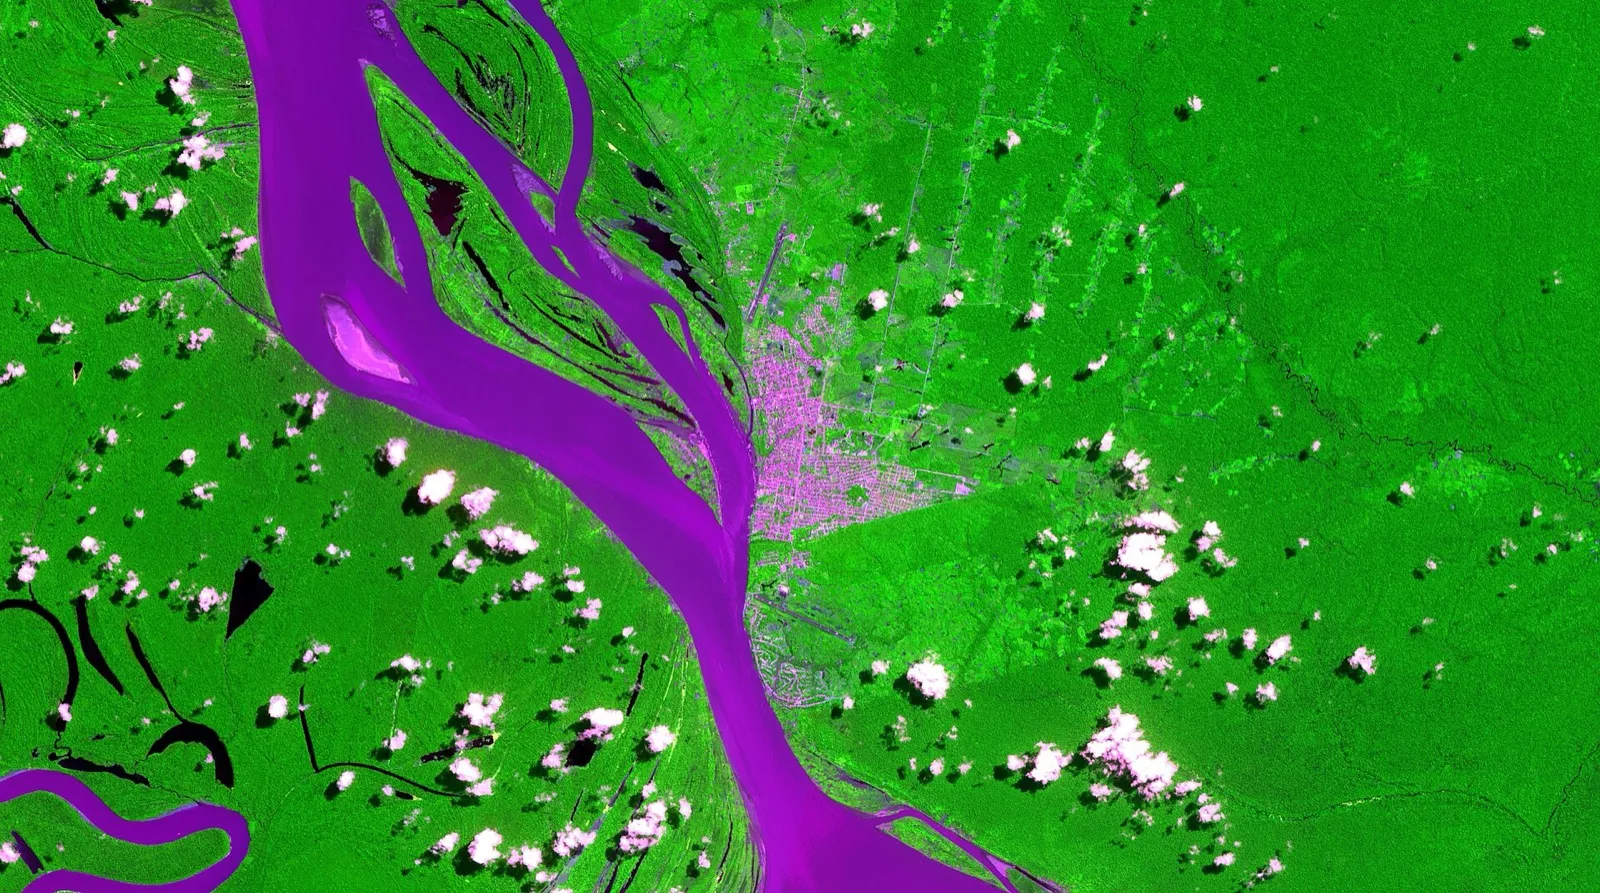
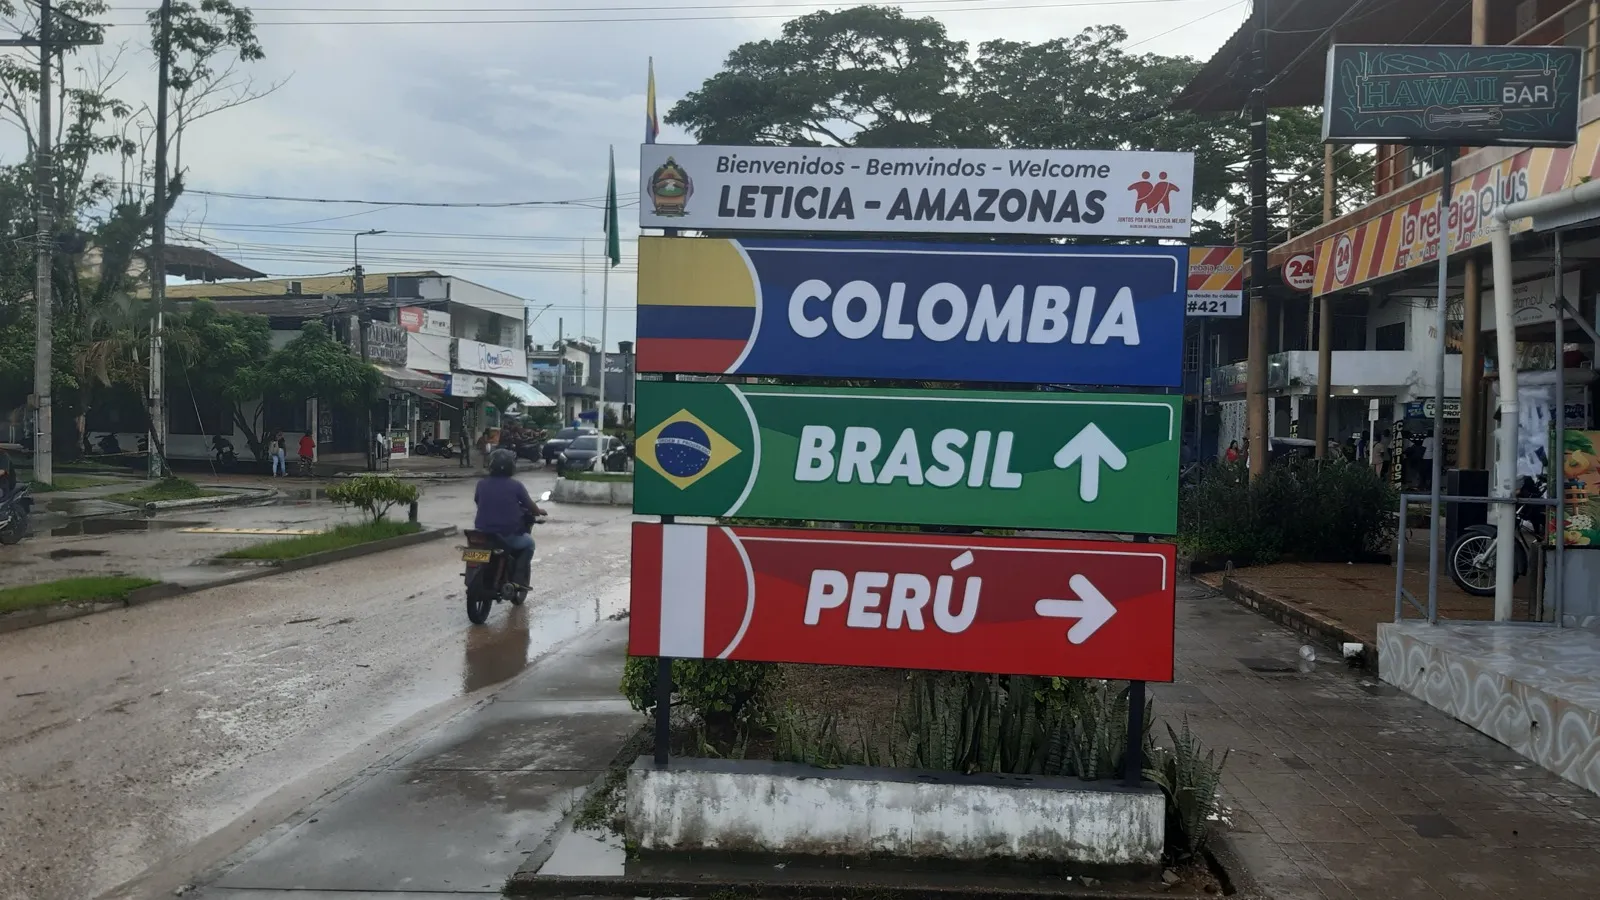
Em 22 de dezembro de 1989, a Lei 7.965 criou, em Tabatinga (AM), a primeira área de livre comércio da Amazônia. A lei permitia que produtos estrangeiros entrassem na cidade com suspensão de impostos, desde que ficassem para consumo interno. Hoje são sete áreas, em cinco estados.
Uma área de livre comércio (ALC) é um território com regime fiscal especial, criado por lei federal. A lei de Tabatinga diz que a finalidade é “promover o desenvolvimento da região de fronteira do extremo oeste daquele Estado”. A ideia é manter comércio e moradores em cidades distantes dos grandes centros.
Sete áreas criadas entre 1989 e 1994
Áreas de livre comércio, por lei de criação Áreas listadas por lei de criação; algumas leis cobrem mais de um município
| Área | Lei de criação | Ano |
|---|---|---|
| Tabatinga (AM) | Lei 7.965 | 1989 |
| Guajará-Mirim (RO) | Lei 8.210 | 1991 |
| Boa Vista e Bonfim (RR) | Lei 8.256 | 1991 |
| Macapá e Santana (AP) | Lei 8.387, art. 11 | 1991 |
| Brasiléia, com Epitaciolândia, e Cruzeiro do Sul (AC) | Lei 8.857 | 1994 |
Fonte: Lei 7.965, Câmara dos Deputados; art. 459 da Lei Complementar 214/2025, segundo a Simtax. Elaboração: redação.
Em 2025, a Lei 15.273 incluiu Pacaraima (RR) na área de Boa Vista.
O que a reforma tributária mudou
A Lei Complementar (LC) 214, de 16 de janeiro de 2025, criou o Imposto sobre Bens e Serviços (IBS) e a Contribuição sobre Bens e Serviços (CBS). Eles vão substituir tributos como o ICMS e as contribuições PIS e Cofins. O artigo 458 mantém os benefícios das ALCs até a data fixada pelo artigo 92-A do Ato das Disposições Constitucionais Transitórias. Essa data é 31 de dezembro de 2073, segundo a consultoria Simtax.
Na prática, o regime muda em quatro pontos, segundo a análise da consultoria Systax:
- Importação: a indústria habilitada não paga IBS e CBS sobre bens importados que incorpora à produção. Se o bem ficar 48 meses no ativo imobilizado, a suspensão vira isenção.
- Venda dentro da área: a CBS tem alíquota zero em vendas de bens nacionais e em serviços prestados na área. Vale para comprador pessoa física ou jurídica.
- Entrada na área: o IBS incide quando a mercadoria chega, salvo se for destinada a indústria incentivada. Nesse caso, a alíquota é 70% da padrão.
- Insumos: a alíquota zero entre indústrias vale só na Zona Franca de Manaus. Nas ALCs, não há benefício semelhante.
Nem todo produto entra no regime. O artigo 441 deixa de fora armas e munições, fumo, bebidas alcoólicas e automóveis de passageiros.
Quem se beneficia na prática
Em 26 de novembro de 2025, o presidente Luiz Inácio Lula da Silva sancionou a Lei 15.273. Segundo a Agência Senado, muitas empresas do centro urbano de Pacaraima são registradas em Boa Vista. Ao comprar mercadorias, elas recebem os benefícios da área de Boa Vista. As mercadorias seguem para Pacaraima “sem a devida compensação fiscal”. A lei passou a destinar a arrecadação do ICMS ao município onde a atividade acontece.
O caso mostra que o benefício depende do registro da empresa, e não apenas da cidade onde o consumidor mora. Em várias operações, a lei exige “contribuintes devidamente habilitados”, segundo a Systax. Nas fontes consultadas, não há um teto individual de compra para moradores.
O que diz o Senado: Ao tratar da Lei 15.273, a Agência Senado afirma que as empresas de Pacaraima “se beneficiem dos benefícios fiscais da ALCBV no momento da aquisição de mercadorias”. A Superintendência da Zona Franca de Manaus (Suframa) não foi ouvida nesta versão.
O que vem a seguir
A Lei Complementar 229, sancionada em 30 de março de 2026, permite conceder benefícios fiscais às ALCs em 2026 sem seguir algumas regras da Lei de Diretrizes Orçamentárias (LDO) e da Lei de Responsabilidade Fiscal (LRF). A condição é haver previsão no orçamento ou compensação de receita.
Os incentivos seguem como instrumento legal para a fronteira até 2073. O que fica em aberto é a aplicação prática. O benefício depende do registro da empresa e do destino da mercadoria, e não só do endereço de quem compra.
Como fizemos: A análise usa a Lei 7.965/1989, a Lei 15.273/2025 e a Lei Complementar 229/2026, além das análises da Simtax e da Systax sobre os artigos da LC 214/2025. As regras de alíquota são apresentadas conforme essas consultorias tributárias. As fontes não mostram quanto cada área movimenta nem quantos moradores usam o regime.
Fontes
- Lei 7.965, de 22 de dezembro de 1989 — Câmara dos Deputados
- Áreas de Livre Comércio na Reforma Tributária: veja a lista — Simtax (consultoria)
- Benefícios das Áreas de Livre Comércio até 2073 — Simtax (consultoria), 11/12/2025
- Reforma Tributária: Os Benefícios de Alíquota Zero e Suspensão para a ZFM e ALC — Systax (consultoria)
- Sancionada inclusão de Pacaraima na Área de Livre Comércio de Boa Vista — Agência Senado, 27/11/2025
- Lei Complementar nº 229, de 30 de março de 2026 — Senado Federal
- Lula sanciona lei que libera avanço de benefícios fiscais a áreas de livre comércio — Portal da Reforma Tributária, 31/03/2026
- Tabatinga (Brazil) and Leticia (Colombia) — Wikimedia Commons (foto da capa)